Nach der Seed-Runde setzen deutsche Tech-Startups für das Wachstum hauptsächlich auf Series A- und Series B-Finanzierungen durch Venture Capital, Business Angels, Förderprogramme und zunehmend Venture Debt. Wichtig sind nachvollziehbare Kennzahlen und die sorgfältige Auswahl des passenden Finanzierungspartners, da Investoren gezielter und anspruchsvoller geworden sind.
Deutsche Tech-Startups realisieren ihr Wachstum nach der Seed-Runde meist durch professionelle Anschlussfinanzierungen wie Series A und Series B, bei denen sie auf eine Kombination aus Venture Capital, Business Angels, staatlichen Fördermitteln, Bankkrediten und Venture Debt setzen. Der Weg von der ersten Geschäftsidee zum skalierenden Tech-Unternehmen verlangt dabei gründliche Vorbereitung, überzeugende Kennzahlen und einen strategisch ausgewählten Finanzierungspartner. Im Folgenden finden Gründer und Gründungsteams einen praxisorientierten Überblick über die wichtigsten Instrumente, Voraussetzungen und Entscheidungsfaktoren.
- Nach der Seed-Runde erfolgt der nächste Wachstumsschritt meist über Series A/B mit Venture Capital & Business Angels.
- Venture Debt und Förderprogramme gewinnen weiter an Bedeutung für Tech-Startups in Deutschland.
- Wachstumsfinanzierungen erfordern belastbare KPIs, erfahrene Teams und gezielte Partnerwahl, um den Markterfolg zu sichern.
Was bedeutet Anschlussfinanzierung nach der Seed-Runde?
Als Anschlussfinanzierung oder Growth-Finanzierung bezeichnet man im deutschen Startup-Ökosystem die Kapitalaufnahme nach Abschluss der Seed-Phase, die typischerweise in Form von Series A- und später Series B-Runden organisiert wird. Diese Finanzierungsrunden sollen skalierbares Wachstum, Marktdurchdringung und Vorbereitung auf die weitere Expansion ermöglichen. Im Gegensatz zur Seed-Phase, in der oft Business Angels und einzelne Frühphasen-Fonds aktiv sind, beteiligen sich jetzt überwiegend spezialisierte Venture-Capital-Gesellschaften, Family Offices sowie institutionelle Investoren am Kapital.
Wann ist ein Startup bereit für Series A oder Series B?
Gründer und Gründerinnen sollten eine Anschlussfinanzierung ins Auge fassen, wenn das Unternehmen marktreife Produkte, erste Umsätze und belastbare Wachstumskennzahlen (z. B. ARR/MRR, Churn, Cohorts) vorweisen kann. Die Series A eignet sich für Startups, die bereits ihre Kernhypothesen am Markt validiert und ihre Skalierungsstrategie schlüssig dargelegt haben. Zur Series B kommt es in der Regel, wenn wiederholbares Wachstum und stabile Geschäftsprozesse nachweisbar sind. Investoren erwarten neben Zahlen vor allem ein vollständiges, erfahrenes Gründerteam und klare Meilensteine für die Kapitalverwendung.
Tech-Startups benötigen für Anschlussfinanzierungen meist eine nachvollziehbare Skalierungsstrategie, bereits generierten Umsatz, bewiesene Wachstumskennzahlen (KPIs), sowie ein erfahrenes und vollständiges Gründerteam [3].
Welche Finanzierungswege gibt es?
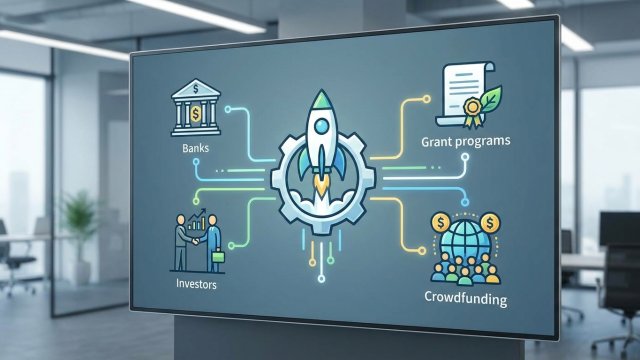
Die wichtigsten Finanzierungsoptionen nach der Seed-Runde sind Venture Capital, Business Angels, Fördermittel (u.a. staatliche oder EU-Programme), Bankkredite und in den letzten Jahren vermehrt auch Venture Debt. Häufig wählen Startups eine Kombination aus mehreren Optionen, um sowohl Wachstumskapital als auch strategischen Support abzusichern und die Verwässerung des Gründeranteils zu optimieren.
Die wichtigsten Finanzierungsoptionen nach der Seed-Phase sind Venture Capital, Business Angels, Fördermittel (z. B. vom Staat oder der EU), Bankkredite und zunehmend auch Venture Debt.
Venture Capital und Business Angels im Vergleich
Venture Capital (VC) bleibt die zentrale Quelle für Wachstumskapital, zumal spezialisierte Fonds über hohe Expertise und etablierte Netzwerke in der Tech-Branche verfügen. VC-Gesellschaften investieren in der Series A/B typischerweise größere Beträge als Business Angels. Dafür steigen die Anforderungen an Umsatzwachstum, Nachweis von Skalierbarkeit und die Qualität der internen Strukturen. Business Angels sind weiterhin aktiv und bringen oft zusätzlich persönliche Branchenkenntnisse, ein Mentorennetzwerk und individuelle Betreuung ein. Family Offices und hybride Investoren ergänzen das Feld, häufig mit einem langfristigeren Anlagehorizont. Für Gründer ist nicht nur die Kapitalhöhe entscheidend, sondern auch Branchenerfahrung und das Netzwerk der Investoren, um strategische Mehrwerte für das eigene Wachstum zu schaffen.
Für die Auswahl des passenden Finanzierungspartners zählt neben Kapitalhöhe vor allem die Branchenerfahrung und das Netzwerk des Investors, um strategische Mehrwerte fürs Wachstum zu schaffen.
Fördermittel, Kredite und Venture Debt
Neben privatem Eigenkapital spielen Fördermittel weiterhin eine tragende Rolle für Tech-Startups. Bundesweite Programme wie EXIST, High-Tech Gründerfonds oder der INVEST-Zuschuss wurden im Frühjahr 2024 teilweise neu aufgelegt und bieten heute noch bessere Konditionen [5]. Regionale Initiativen erhöhen die Attraktivität des Standorts und ergänzen das Angebot. Bankkredite, zum Beispiel der KfW, setzen mittlerweile fast immer bereits erzielte Umsätze und belastbare Finanzkennzahlen voraus. Venture Debt ist in Deutschland auf dem Vormarsch, da es die Verwässerung der Gründerstimmen minimiert und flexibel als Überbrückung bis zur nächsten Eigenkapitalrunde dient.
Venture Debt ist eine wachsende Finanzierungsform für Startups in Deutschland, weil sie Eigenkapital nicht direkt verwässert und oft als Überbrückungslösung bis zur nächsten Eigenkapitalrunde genutzt wird.
Fördermittel sind weiterhin ein wichtiger Pfeiler für die Anschlussfinanzierung, etwa über Programme wie EXIST, High-Tech Gründerfonds oder INVEST-Zuschuss [5].
Welche Kennzahlen und Unterlagen erwarten Kapitalgeber?
Wachstumsinvestoren verlangen von deutschen Tech-Startups eine transparente Darstellung der wichtigsten KPIs wie Monthly Recurring Revenue (MRR), Annual Recurring Revenue (ARR), Churn-Rate, Customer Acquisition Cost (CAC), Lifetime Value (LTV), Runway oder Burn Rate. Hinzu kommen detaillierte Finanzplanungen, Markt- und Wettbewerbsanalysen sowie ein überzeugender Nachweis der sogenannten Unit Economics. Ein sauber aufbereitetes Data Room ist spätestens zur Due Diligence Pflicht.
Wie wählen Gründer die passende Finanzierung?
Bei der Auswahl der Finanzierungsform sollten Gründer die strategischen Ziele, das notwendige Kapital, die gewünschte Mitbestimmung und den Zeithorizont abwägen. Eigenkapitalbeteiligungen durch VC und Angels bringen Know-how und Netzwerke, führen aber zu einer anteiligen Verwässerung. Fördermittel sind vielfach nicht rückzahlbar, aber an Bedingungen geknüpft. Venture Debt und Bankdarlehen schonen die Eigentumsstruktur, erfordern aber ausreichende Bonität, planbare Cashflows sowie eine realistische Rückzahlungsstrategie. Die Entscheidung richtet sich auch nach dem individuellen Risikoprofil und dem Potenzial des Geschäftsmodells.
So läuft die Vorbereitung auf eine Finanzierungsrunde ab
Strategische Vorbereitung zählt zu den wichtigsten Faktoren beim Einwerben von Anschlussfinanzierungen. Die Entwicklung eines überzeugenden Pitch Decks, ein überzeugender Finanzplan mit geprüften Annahmen und die fristgerechte Bereitstellung aller relevanten Dokumente im digitalen Data Room bilden die Grundlage eines jeden Prozesses. Austausch mit potentiellen Investoren, etwa auf VC-Day-Events in Städten wie Berlin oder München, hilft bereits frühzeitig, Beziehung und Vertrauen aufzubauen. Viele Startups unterschätzen, wie arbeits- und zeitintensiv die Vorbereitung einer Series A oder B ist – methodische Planung lohnt sich.
Viele Startups unterschätzen den zeitlichen und inhaltlichen Vorbereitungsaufwand für eine erfolgreiche Series A- oder Series B-Runde.
Typische Probleme
Im heutigen Marktumfeld erhalten Startups mit hohem, aber nicht profitablen Wachstum schwerer größere Finanzierungen. Investoren achten seit 2022/2023 viel stärker auf erwirtschaftete Erträge und tatsächliche unternehmerische Substanz. Wer früh klare Umsatzquellen, wiederkehrende Zahlungen und eine starke Kundenbindung vorweisen kann, erhöht die Chancen erheblich.
Startups mit reinem Wachstum, aber ohne kurz- bis mittelfristige Profitabilität, haben es aktuell schwerer, größere Anschlussfinanzierungen zu erhalten – insbesondere seit dem Marktumfeld 2022/2023 [3].
Aktuelle Entwicklungen
Venture Debt hat 2024 weiteren Schub als Finanzierungsinstrument erhalten; viele VCs kombinieren Eigen- und Fremdkapital, um das Risiko gering zu halten und einen längeren Runway zu schaffen. Auch die Förderprogramme für technologieorientierte Startups in Deutschland wurden Anfang 2024 modernisiert: Sie setzen gezielter auf Wachstumskomponenten und bieten für Startups, etwa mit dem EXIST- oder dem High-Tech Gründerfonds, optimierte Konditionen.
Venture Debt hat 2024 als Finanzierungsinstrument in Deutschland weiter an Bedeutung gewonnen und wird häufiger mit Venture Capital kombiniert.
Förderprogramme wurden im Frühjahr 2024 teilweise neu aufgelegt und bieten erweiterte Konditionen für Tech-Startups in Deutschland [5].
Fazit und Ausblick
Wachstumsfinanzierung nach der Seed-Runde ist für deutsche Tech-Startups herausfordernder und komplexer geworden. Wer die unterschiedlichen Finanzierungswege versteht, die nötigen Voraussetzungen rechtzeitig erfüllt und einen strategisch passenden Partner findet, legt die Grundlage für nachhaltigen Markterfolg. Im aktuellen Umfeld werden besonders belastbare Kennzahlen, echte Traktion sowie ein überzeugendes Team gefordert. Der Markt bleibt flexibel: Mit weiterentwickelten Förderprogrammen, Venture Debt und wachsenden Netzwerken in den Metropolen Berlin, München, Hamburg und Köln eröffnen sich Tech-Startups in Deutschland neue Wege zum skalierbaren Wachstum.
Quellen
[3] Wie Tech-Startups Anschlussfinanzierungen sichern (Handelsblatt, 2024-02-01)
[5] Fördermittel für Start-ups: Übersicht & Tipps für Gründer (Für Gründer, 2024-04-10)